Institutionen setzen Temporärpersonal ein, um Personalbedarfe in der Pflege zu decken oder personelle Engpässe zu überbrücken. Zunehmend nutzen sie aber auch institutionseigene Lösungen: flexible Arbeits- und Vergütungsmodelle wie Zulagen für kurzfristiges Einspringen, Überstundenzuschläge oder Pauschalen für erhöhte Einsatzbereitschaft. Wie sich der Einsatz solcher Modelle finanziell gegenüber dem Einsatz von externem Temporärpersonal niederschlägt, ist bisher kaum systematisch untersucht. Eine aktuelle Vollkostenanalyse des Winterthurer Instituts für Gesundheitsökonomie (WIG) der ZHAW zeigt, dass die Kosten stark von den Erwerbsphasen sowie den jeweils gewählten Arbeits- und Vergütungsmodellen der Institution abhängen.
Ausgangslage
Bereits 2018 hatte eine erste Kostenstudie des Winterthurer Instituts für Gesundheitsökonomie im Auftrag von Careanesth gezeigt, wie sich die Personalkosten von externem Temporärpersonal und festangestellten Pflegefachpersonen unterscheiden. Die vorliegende Folgestudie baut darauf auf und bezieht neu auch institutionseigene flexible Vergütungsmodelle mit ein. Die neue Studie stützt sich auf eine breite Datenbasis und vergleicht die gesamten Personalkosten (Total Cost of Ownership) aus Sicht der Institution, also nicht nur den Lohn, sondern sämtliche Kosten, die eine Pflegefachperson über ihre Anstellung und das gewählte Arbeitsmodell hinweg verursacht.
Methode in Kürze
Grundlage sind Primärdaten aus sieben Institutionen – Kantonsspitälern, Akutspitälern, einer Rehabilitationsklinik und einer psychiatrischen Klinik –, erhoben über strukturierte Fragebögen zu Personalkosten sowie Experteninterviews mit Kaderpersonen aus der Pflege. Ergänzt werden diese Primärdaten durch Sekundärquellen: den Lohnrechner Salarium (Stand 2022) des Bundesamts für Statistik, Fluktuationsdaten des Schweizerischen Gesundheitsobservatoriums (Obsan) sowie öffentlich zugängliche Pensionskassendaten von fünf Schweizer Spitälern.
Verglichen wird nicht der Bruttolohn, sondern die gesamten Personalkosten pro effektiv geleisteter Arbeitsstunde, also eine Vollkostenrechnung. Aufseiten der Festangestellten fliessen dabei neben Bruttolohn, Sozialleistungen und Kosten für Fort- und Weiterbildungen indirekte Kosten wie HR-Overhead, Rekrutierungsaufwand und Personalplanung (reguläre Schichtplanung sowie kurzfristige Ausfälle) ein. Massgeblich ist, dass diese Gesamtkosten nicht auf die 260 theoretischen Arbeitstage pro Jahr umgelegt werden, sondern auf die effektiv produktiven Arbeitstage nach Abzug von Ferien, Feiertagen und Krankheit. Diese Betrachtungsweise ist für den Vergleich mit temporärem Personal relevant, da der Institution bei temporären Mitarbeitenden ausschliesslich Kosten für die tatsächlich geleisteten Arbeitstage entstehen. Um eine einheitliche und vergleichbare Berechnungsgrundlage zu schaffen, werden daher bei beiden Beschäftigungsformen die Kosten pro produktivem Arbeitstag betrachtet.
Der Vergleich erfolgte über drei Erwerbsphasen (früh, mittel, spät), da sich Lohn, BVG-Beiträge und Ferienanteil bei Festanstellung über die Laufbahn markant verändern. Bei den Kosten von Temporärpersonal wird üblicherweise nicht danach unterschieden.
Als Hauptvergleichswert bei den verschiedenen Arbeitsmodellen dient die mittlere Erwerbsphase (30–45-jährige Pflegefachpersonen mit 10–15 Jahren Berufserfahrung). Die Kosten von CHF 73.08 liegen nahe am gewichteten Durchschnitt von CHF 72.62, der die tatsächliche Verteilung der Pflegefachpersonen in der gesamten Schweiz nach Erwerbsphase berücksichtigt; zugleich weist diese Gruppe die höchste Übereinstimmung mit der soziodemografischen Zusammensetzung der tatsächlich eingesetzten temporären Pflegefachpersonen auf. Damit bleibt der Referenzwert praxisnah und nachvollziehbar, anders als ein rein theoretischer Durchschnitt über alle Erwerbsphasen.
Auf Basis dieses Referenzszenarios wurden zusätzlich gängige Vergütungsmodelle für erhöhte Flexibilität, etwa Pauschalen für kurzfristiges Einspringen, prozentuale Lohnzuschläge und Arbeitszeitreduktionen, durchgerechnet und den Kosten der temporären Pflegefachpersonen gegenübergestellt.
Kostenvergleich nach Erwerbsphase
Stellt man die Vollkosten einer festangestellten Pflegefachperson den Kosten einer temporären gegenüber, ergeben sich je nach Erwerbsphase und Berufserfahrung folgende Vollkosten pro Stunde.
Für Temporärpersonal gilt die Annahme, dass Institutionen diese unabhängig von der Berufserfahrung zu einheitlichen Konditionen von CHF 80.00 pro Stunde einsetzen können. Bei festangestellten Pflegefachpersonen variiert der Stundensatz dagegen je nach Erwerbsphase, von CHF 59.75 in der frühen bis CHF 83.12 in der späten Phase. In der mittleren Erwerbsphase ergibt sich ein Kostenunterschied von rund 9 Prozent zugunsten festangestellter Pflegefachpersonen. Beschränkt sich der Vergleich hingegen allein auf die frühe Erwerbsphase, in der der Unterschied mit 25 Prozent deutlich grösser ausfällt, wird der Kostenvorteil festangestellter Pflegefachpersonen überschätzt. In der späten Erwerbsphase konnte aus einer Vollkostenperspektive pro Stunde ein Kostenvorteil von 4 Prozent von Temporärpersonal gegenüber dem Einsatz festangestellter Pflegefachpersonen errechnet werden.
Institutionseigene Arbeits- und Vergütungsmodelle im Kostenvergleich zu externem Temporärpersonal
Die bisherigen Vergleiche beziehen sich auf den Regelbetrieb ohne zusätzliche Zulagen. Temporäre Pflegefachpersonen werden jedoch eingesetzt, wenn festangestelltes Personal fehlt. Um solche Lücken zu decken, vergüten viele Institutionen ihre festangestellten Pflegefachpersonen mit zusätzlichen Elementen, die Flexibilität und kurzfristige Verfügbarkeit honorieren. Der Entwurf für das neue Bundesgesetz über die Arbeitsbedingungen in der Pflege (BGAP) sieht auch vor, dass kurzfristige Abweichungen vom Dienstplan sowie Überstunden mit je einem Zuschlag von mindestens 25 Prozent vergütet werden.
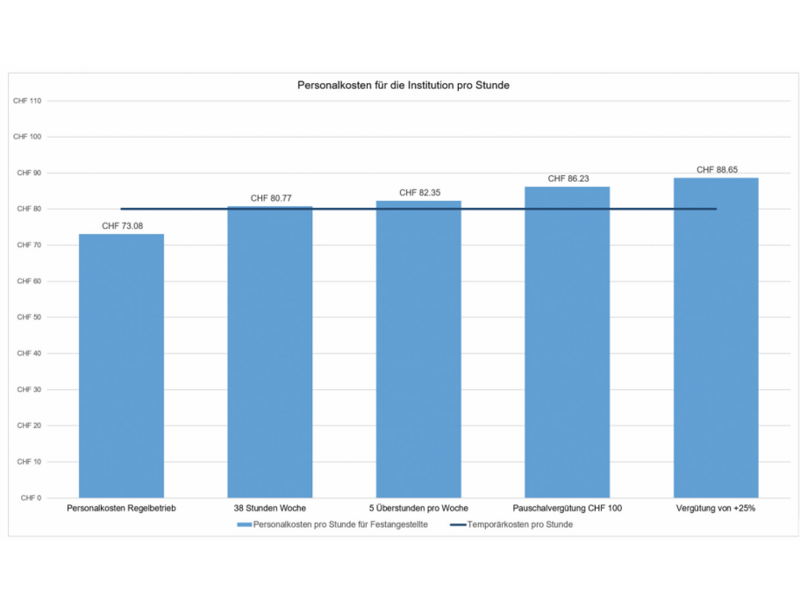
Wie stark solche Vergütungselemente für kurzfristiges Einspringen, Überstundenzuschläge oder Pauschalen für erhöhte Einsatzbereitschaft die Personalkosten verändern, zeigt die Tabelle im ersten Bild: Sie zeigt die Personalkosten pro Stunde für die Institution bei unterschiedlichen Vergütungsmodellen im Vergleich zum Temporär-Referenzwert von CHF 80.00. Ausgehend von CHF 73.08 im Regelbetrieb steigen die Personalkosten der Festanstellung durch eine Arbeitszeitreduktion auf 38 Stunden bei gleichbleibendem Lohn bereits auf CHF 80.77 und übersteigen damit knapp den Referenzwert. Werden fünf Überstunden pro Woche mit einem Zuschlag von 25 Prozent kompensiert, erhöhen sich die Kosten auf CHF 82.35. Eine Vergütung von CHF 100 pro Einspringtag führt zu Kosten von CHF 86.23, ein prozentualer Lohnzuschlag von 25 Prozent pro geleisteter Stunde für kurzfristiges Einspringen zu CHF 88.65. In allen vier dargestellten Modellen liegen die Personalkosten der Festanstellung damit über dem Referenzwert des Temporärpersonals.
Ein weiteres verbreitetes Arbeitszeitmodell ist das «Bülacher Modell» mit vier Stufen («Fix», «Flex Day», «Flex», «Superflex»), das ab der Stufe «Flex Day» monatliche Lohnzuschläge von CHF 100 bis CHF 350 für Spontanität beim Einspringen und Flexibilität bei der Dienstplanung vorsieht. Der Zuschlag im Modell «Flex» setzt sich aus CHF 100 für die Flexibilität und CHF 100 für die Spontaneität (mindestens 12-mal pro Jahr einspringen oder Dienst tauschen) zusammen. In der Vollkostenrechnung ergibt dies einen Stundensatz von CHF 86.23 (Zuschlag von CHF 100) bis CHF 103.76 (Zuschlag von CHF 350), der sich relativiert, wenn Mitarbeitende mehr als die Mindestanzahl Tage einspringen.
Bei den flexiblen Vergütungsmodellen sind im Gegensatz zu den temporären Einsätzen die zusätzlichen Stunden oft nicht BVG-versichert. Dies würde bei einer Vollkostenbetrachtung, die auch die Gleichstellung der Mitarbeitenden beinhaltet, zu einer weiteren Erhöhung der Kosten bei den institutionseigenen Modellen führen.
Für Institutionen bedeutet dies, dass der Effekt zusätzlicher Vergütungsmodelle auf die Personalkosten vor deren Einführung modellhaft durchgerechnet werden sollte, da der rechnerische Kostenvorteil der Festanstellung schneller aufgezehrt sein kann, als eine intuitive Einschätzung vermuten liesse.
Bedeutung für die Praxis
Institutionseigene flexible Arbeits- und Vergütungsmodelle sollten kritisch auf ihre Kostenfolgen und ihre langfristige Wirtschaftlichkeit geprüft werden, bevor sie eingeführt oder ausgebaut werden. Dabei sollten interne Lösungen nicht isoliert betrachtet, sondern systematisch mit externen Modellen oder dem gezielten Einsatz von Temporärpersonal verglichen werden. Externe Lösungen können für die Institution unter bestimmten Voraussetzungen kostengünstiger sein.
Vergleiche differenziert anstellen: Beim Kostenvergleich mit temporärem Personal sind für interne Mitarbeitende repräsentative Durchschnittskosten anzusetzen. Ein Vergleich, der sich vorwiegend an jüngeren Mitarbeitenden orientiert, unterschätzt die internen Kosten, da Löhne, Sozialleistungen und Abwesenheitskosten mit zunehmendem Alter bzw. im Erwerbsverlauf deutlich steigen. Zusätzlich sind Mehrwerte wie zum Beispiel BVG-Beiträge auf allen geleisteten Stunden zu berücksichtigen.
Produktivitätsverluste einkalkulieren: Wird bei der Kostenkalkulation von theoretischen statt effektiv produktiven Arbeitstagen ausgegangen, werden die Kosten festangestellter Pflegefachpersonen systematisch unterschätzt, da
temporäre Fachpersonen von vornherein nur für geleistete Tage vergütet werden. Nur wenn beide Kostensätze auf derselben Basis, den effektiv produktiven Tagen, berechnet werden, wird Gleiches mit Gleichem verglichen.
Kosten für flexible Arbeits- und Vergütungsmodelle in die Vollkostenrechnung einkalkulieren: Zusatzvergütungen für Flexibilität oder Kurzfristigkeit führen zu höheren Kosten für die Institution, die beim Einsatz von temporärem Personal nicht anfallen. Ein Vergleich unter Einbezug aller Kosten für die strategische Personalplanung ist relevant.
Neue arbeitsrechtliche Anforderungen antizipieren: Das geplante Bundesgesetz über die Arbeitsbedingungen in der Pflege sieht eine Entschädigung für kurzfristige Einsätze sowie den Ausgleich von Überstunden vor. Die entsprechenden Kostenfolgen lassen sich frühzeitig simulieren und in die Personalstrategie einbeziehen.
Qualität und Folgen einer Nichtbesetzung mitberücksichtigen: Die Kostenanalyse bildet nur eine Dimension der Entscheidungsgrundlage ab. Betreuungskontinuität, Mitarbeiterzufriedenheit und die Folgen einer Nichtbesetzung, etwa Bettenschliessungen oder Umsatzausfälle, sind finanziell nicht direkt erfasst, aber für die Personalstrategie relevant.
Fazit
Die Ergebnisse zeigen, dass Festanstellungen nicht grundsätzlich kostengünstiger sind als Temporärpersonal. Während sie im Regelbetrieb meist einen Kostenvorteil aufweisen, geht dieser durch zusätzliche Vergütungen für Flexibilität rasch verloren. Für Institutionen ist deshalb entscheidend, verschiedene Arbeits- und Vergütungsmodelle auf Basis der Vollkosten zu vergleichen, zumal auch Personaldienstleister neben Temporärpersonal vergleichbare flexible Modelle zu wettbewerbsfähigen Preisen anbieten.